
キャッシュコンバージョンサイクルとは?計算式と短縮方法を解説
「売れているのにお金が足りない」。製品の出荷が増えても、手元の現金が増えないのはなぜでしょうか。メーカーでは、原材料代を支払う時点と、得意先から代金を受け取る時点にずれがあります。資金が戻るまでの期間を捉える指標が、キャッシュコンバージョンサイクルです。
本記事では、CCCの意味・計算方法・目安を解説します。
納品ミスや締め日が入金に与える影響を、具体例で確認します。
在庫と資金の流れを改善するために、物流部門が営業・生産と取り組む論点を整理します。
キャッシュコンバージョンサイクル(CCC)とは
キャッシュコンバージョンサイクル(CCC)とは、仕入れの支払いから販売代金の回収まで、資金が事業に拘束される期間を日数で示す指標です。
現金を支払ってから戻ってくるまでの日数
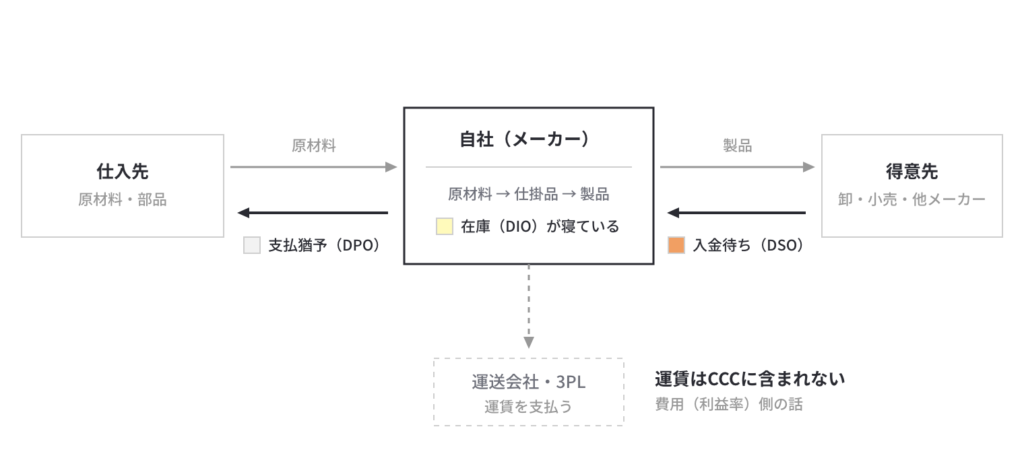
メーカーでは、原材料代の支払いが製品代金の入金より先になり、その間の資金を自社で立て替える取引が一般的です。原材料を仕入れ、製造・保管を経て製品を納品しても、代金がすぐに入るとは限りません。
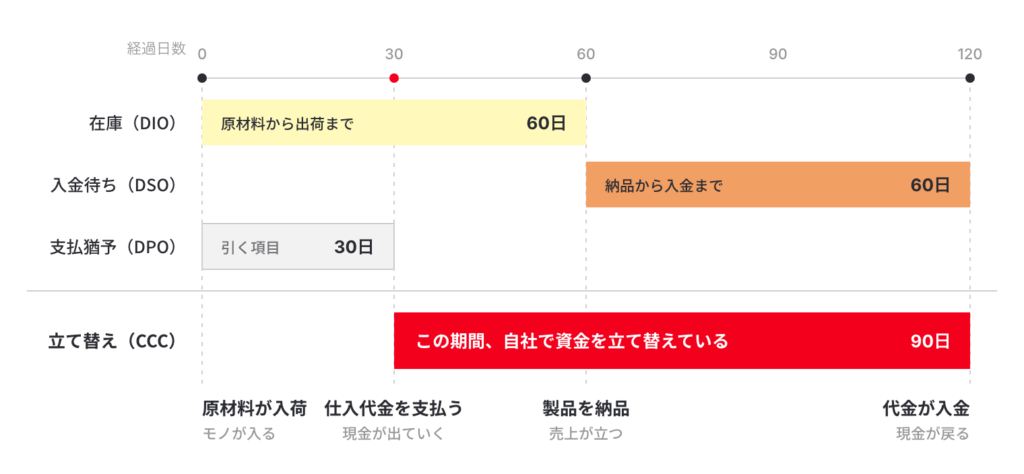
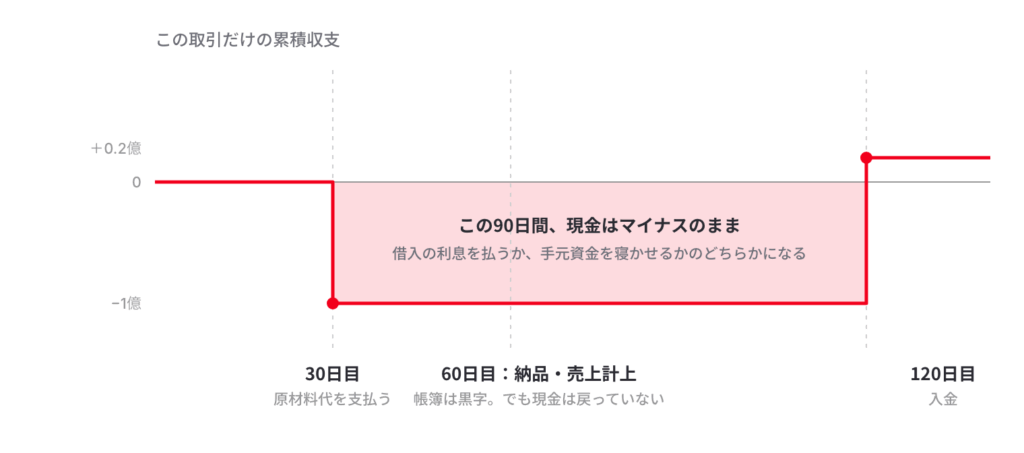
例えば、原材料を仕入れた日を起点に、30日後に仕入先へ支払い、60日後に得意先へ納品し、さらに60日後に入金される流れを考えます。入金は起点から120日後、支払いは30日後なので、現金を立て替える期間は90日です。
CCCが長い会社と短い会社では何が違うか
CCCが長い会社は、短い会社よりも長期間、仕入れから販売までの資金を立て替え続ける必要があります。同じ規模の販売を続ける場合でも、現金が戻るまでの時間が違います。
在庫や入金待ちが延びると、資金を次の仕入れに回せません。CCCを短縮する意味は、現金が戻るまでの時間を縮める点にあります。ただし、CCCは資金効率を示す指標であり、利益の大きさや企業の優劣を単独で判定するものではありません。
CCCを構成する3つの要素
CCCの3要素は、仕入先への支払い、自社内の在庫、得意先からの入金という、相手と発生場所の異なるお金の流れです。
在庫が寝ている日数(棚卸資産回転日数)
棚卸資産回転日数とは、自社の原材料・仕掛品・製品が、販売されるまで在庫としてとどまる平均日数です。棚卸資産は在庫のこと、仕掛品は製造途中の製品を指します。
工場や倉庫の原材料、製造途中の品、出荷待ちの完成品に資金が置かれています。得意先の支払条件ではなく、自社の中で進むモノの滞留に着目する要素です。日数が延びるほど、資金が在庫の形で固定される期間も長くなります。
入金を待つ日数(売上債権回転日数)
売上債権回転日数とは、製品を売ってから代金が入るまでの平均日数です。売上債権は、販売済みでもまだ回収していない代金を受け取る権利を指します。
自社メーカーが卸・小売・他メーカーなどの得意先へ納品しても、代金は合意した支払日に振り込まれます。入金までの期間は支払条件だけでなく、納品内容の確認や請求の確定にも左右されます。出荷完了と現金回収は別であり、納品ミスの影響も見逃せません。
支払いまでの猶予日数(仕入債務回転日数)
仕入債務回転日数とは、原材料を仕入れてから、仕入先へ代金を支払うまでの平均日数です。仕入債務は、仕入済みでもまだ支払っていない代金のことです。
支払いまでの猶予が長いほど、自社は現金を手元に置いたまま製造や販売を進められます。自社が資金を立て替える期間を短くする働きがあるため、CCCの計算では差し引きます。ただし、自社の支払い延期は仕入先の回収延期でもあり、延長すればよいとは限りません。
運賃はCCCには含まれない
運賃は、CCCに「運賃日数」として加えたり差し引いたりする独立した構成要素ではありません。販売費として運送会社に支払う運賃の削減は、まず費用・利益率の改善として捉えます。
ただし、全ての運賃が在庫や原価と無関係という意味ではありません。企業会計基準委員会「棚卸資産の評価に関する会計基準」では、引取費用などの付随費用を取得原価に加算する原則が示されています。自社の計上範囲は経理部門と確認してください。(参照日:2026年10月22日)
SCM(サプライチェーンマネジメント)とは?基本から分かりやすく解説
SCM(サプラ…
2026.09.14
CCCの計算方法と目安
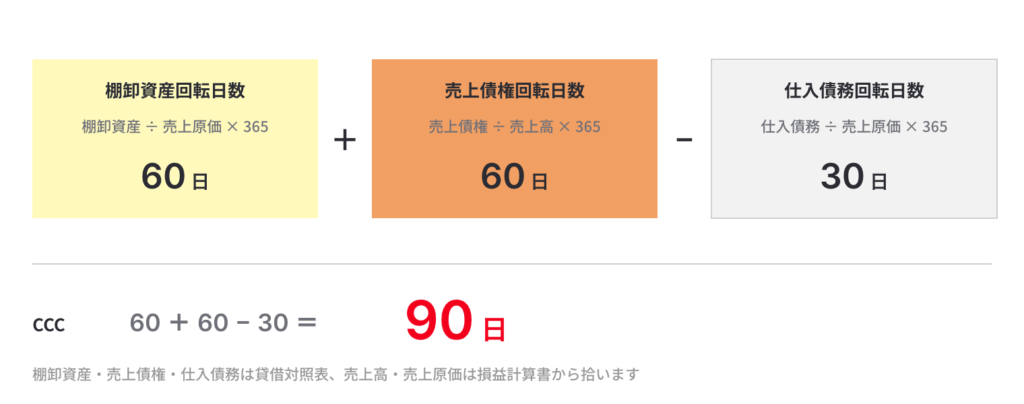
CCCは、棚卸資産回転日数と売上債権回転日数を足し、仕入債務回転日数を引いて求めます。金額を直接足し引きするのではなく、日数に換算してから計算します。
3つの計算式と、決算書から拾う5つの数字
CCCは、棚卸資産・売上債権・仕入債務と、年間売上高・売上原価の5つの数字で計算します。売上原価は、売れた製品に対応する仕入れや製造の原価です。
| 数字 | 主な掲載先 | 拾う項目の例 |
|---|---|---|
| 棚卸資産 | 貸借対照表 | 原材料・仕掛品・製品など |
| 売上債権 | 貸借対照表 | 売掛金・受取手形など |
| 仕入債務 | 貸借対照表 | 買掛金・支払手形など |
| 売上高 | 損益計算書 | 年間の売上高 |
| 売上原価 | 損益計算書 | 年間の売上原価 |
貸借対照表は一定時点の資産・負債など、損益計算書は一定期間の収益・費用・利益を示す資料です。
棚卸資産回転日数=棚卸資産÷年間売上原価×365
売上債権回転日数=売上債権÷年間売上高×365
仕入債務回転日数=仕入債務÷年間売上原価×365
CCC=棚卸資産回転日数+売上債権回転日数−仕入債務回転日数
残高は期首・期末の平均を使うと期末だけの偏りを抑えられます。仕入債務の分母に仕入高を使う方法もあるため、比較では算定方法を揃えます。
実際に計算してみる
在庫60日、入金待ち60日、支払い猶予30日なら、CCCは約90日です。図①と同じ期間関係を、決算書の数字から計算してみましょう。年間売上高を3億6500万円、年間売上原価を2億1900万円とし、残高は期間の平均とします。
| 要素 | 平均残高 | 計算 | 回転日数 |
|---|---|---|---|
| 棚卸資産 | 3600万円 | 3600万円÷2億1900万円×365 | 60日 |
| 売上債権 | 6000万円 | 6000万円÷3億6500万円×365 | 60日 |
| 仕入債務 | 1800万円 | 1800万円÷2億1900万円×365 | 30日 |
| CCC | — | 60日+60日−30日 | 90日 |
実際には、どの回転日数が前期から伸びたかも確認します。
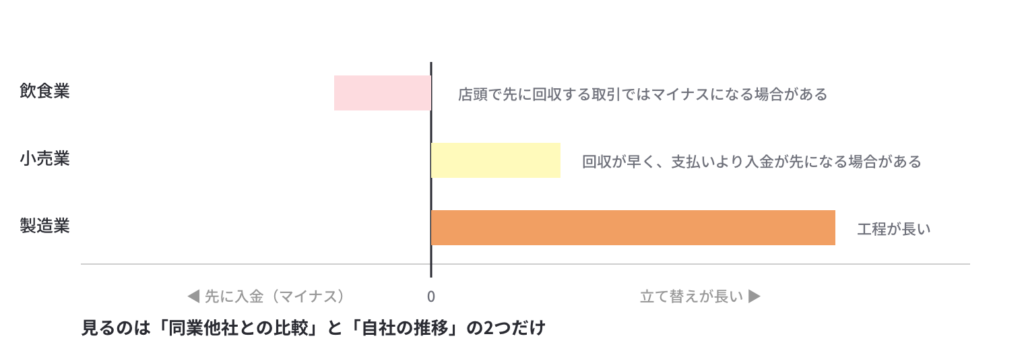
目安は業種でまったく違う
CCCに業種共通の目安はありません。原材料の加工期間や販売方法、代金の回収条件によって、必要な日数が異なるためです。
| 業種 | 日数の傾向と理由 |
|---|---|
| 製造業 | 原材料・仕掛品・製品を持つため長くなりやすい |
| 小売業 | 販売時の回収が早く、支払いより入金が先になる場合がある |
| 飲食業 | 店頭で回収する取引では、CCCがマイナスになる場合もある |
見るべき軸は、条件の近い同業他社との比較と、自社の推移の2つです。単に短いかではなく、在庫や回収の変化を確認します。
CCCが長いと何が起きるのか
CCCが長いと、利益が出ていても現金が戻らず、支払いや次の注文に必要な資金が不足するおそれがあります。利益の計算と現金残高を分けて捉えましょう。
帳簿は黒字でも現金はマイナス
帳簿上の利益が黒字でも、販売代金が未回収なら、仕入先への支払いに使える現金は増えていません。売上を記録する時点と、現金が入る時点は一致しないためです。
図①の例では、60日目に納品が済んでも、入金は120日目です。納品時に売上を計上すると仮定すれば、60日目以降は帳簿に売上があっても、30日目に支払った原材料代は戻っていません。実際の売上計上時点は契約・会計方針により確認が必要です。
利益があっても支払日に現金を用意できず、事業を続けられなくなる状態が「黒字倒産」です。売上高だけでは、資金が足りるかを判断できません。
注文があっても受けられなくなる
同時に抱えられる注文数は、単純化すると「使える手元資金÷1件あたりの立て替え額」で制約されます。受注できても、材料代を先に支払えなければ製造を始められません。
試算として、手元資金を300万円、1件の立て替え額を100万円とすると、同時に抱えられるのは3件です。入金前に4件目が来ても、別の支出を考慮しない単純な条件で必要資金が不足します。説明のための例であり、実在する企業のデータではありません。
| 時点 | 資金の状態 | 次の注文への影響 |
|---|---|---|
| 注文を受ける前 | 立て替えに使える現金がある | 新規注文に対応できる |
| 複数注文の材料代を支払った後 | 現金が在庫・売上債権に変わる | 入金前の追加注文が難しくなる |
| 販売代金を回収した後 | 現金が戻る | 次の材料代に回せる |
売れているのに成長が止まる原因は、需要不足ではなく、資金が戻るまでの時間にもあります。
CCCのボトルネックは物流にある
物流の停滞は、在庫の滞留や納品後の確認遅れを通じて、現金回収までの期間を長くする要因になります。CCCは経理部門だけで改善する指標ではありません。
大手トラックメーカーの経営トップが語ったCCCと物流の関係
日野自動車で社長を務めた小木曽聡氏は、メーカー・荷主の立場から、物流を資金回収と収益につながる工程として捉えていました。
2026年2月にHacobuが主催したイベントの講演で、当時の日野自動車株式会社 代表取締役社長CEO 小木曽聡氏は、次のように述べています。
キャッシュコンバージョンサイクルを見ても、ボトルネックの多くは物流です。そこが詰まれば回転は止まる。逆にそこが改善すれば、収益性は確実に上がる。
※ 肩書は講演時点のものです。
出典:Hacobu「物流が最後に価値を生む――日野自動車 小木曽社長がCLO設置で示した経営の意思」(更新日:2026年3月26日、参照日:2026年11月8日)
原文では、製造後の架装や社外との物流連携も課題として語られています。
物流はCCCの3要素すべてに効く
物流は、在庫の滞留、得意先の納品確認、仕入先との受領確認という接点を通じて、CCCの3要素に関係します。
| 要素 | 物流との接点 | 改善の向き |
|---|---|---|
| 在庫 | 製造・保管・輸送の待ち時間 | 不要な滞留を減らす |
| 入金 | 誤出荷・破損・数量違いの確認 | 請求確定を妨げる不備を減らす |
| 支払い | 原材料の受領・照合 | 正確に処理し、約束どおり支払う |
支払側の改善は、意図的に処理を遅らせることではありません。まず、納品精度と在庫の変動要因を確かめます。
物流統括管理者(CLO)とは?義務化の要件・対象企業・責務を解説
物流統括管…
2026.09.08
納品の正確さが入金を左右する
1個でも数が合わなければ、その請求は止まります。誤出荷や破損は、再配送のコストだけでなく、入金そのものを遅らせます。
誤出荷1件の本当のコスト
得意先に製品を100個納めたつもりが、99個しか届いていなかったとします。
得意先は、自社の受領記録と請求書を突き合わせてから代金を払います。100個分の請求書に対して受領記録が99個なら、数が合いません。この請求は、数が合うまで支払われません。
不足していた1個を翌日に届けても、それで終わりではありません。請求書を直すか、得意先の記録を直してもらうか、どちらかの手続きが要ります。その手続きが終わって、はじめて支払いの対象になります。
社内で計上されるのは、たいてい再配送の運賃と、担当者が対応に使った時間だけです。実際にはそこに、入金が遅れた分が乗っています。
だから、追うべき日付は3つあります。
- 不足分を届けた日
- 請求の数が合った日
- 実際に入金された日
どこまでの請求が止まるかは、取引条件や請求のまとめ方によって変わります。
締め日をまたぐと1日の遅れが30日になる
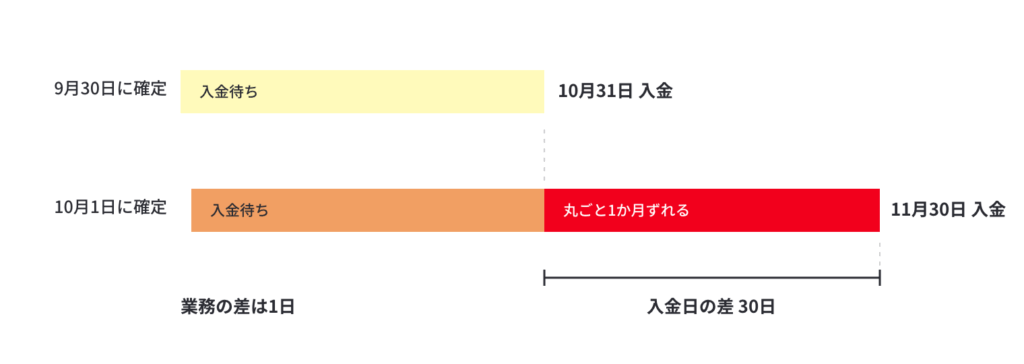
月末締め・翌月末払いで、請求の確定月が支払月を決める取引では、確定が1日遅れただけで入金が翌月へずれる場合があります。
次は、9月30日に確定できた場合と10月1日になった場合の比較です。(休日による支払日の調整は考慮しません。)
| 請求の確定日 | 対象の締め日 | 入金日 |
|---|---|---|
| 9月30日 | 9月30日 | 10月31日 |
| 10月1日 | 10月31日 | 11月30日 |
業務上の差は1日でも、入金日の差は30日です。ただし、確認が遅れれば必ず支払日を繰り下げてよい、という意味ではありません。契約や適用法令上の支払期日と、請求処理の実態は分けて確認します。
平均日数では見えないので「またぎ率」で見る
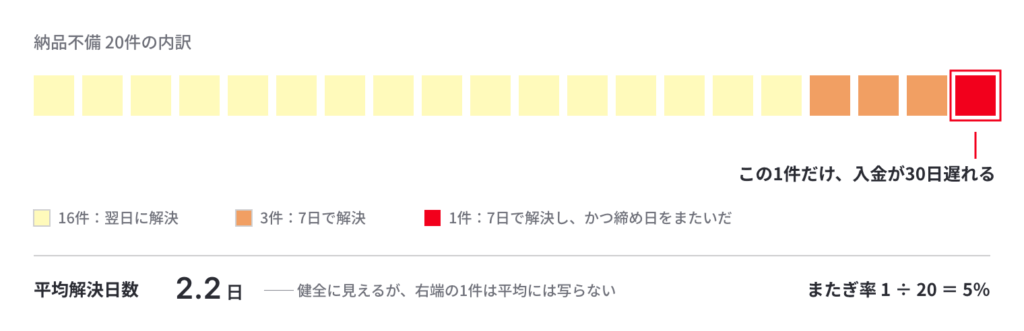
平均解決日数だけでは、締め日をまたいだ少数の案件による入金遅れを見落とします。解決までの時間と、締め日を越えた件数を合わせて確認します。20件の不備のうち16件が翌日、3件が7日で解決し、残る1件も7日で解決したものの締め日をまたいだとします。平均解決日数は(16×1+3×7+1×7)÷20=2.2日です。
平均だけなら短く見えても、締め日をまたいだ1件の入金は30日遅れる可能性があります。「またぎ率」を、締め日を越えた不備件数÷対象の不備件数と定義すれば、この例は5%です。集計対象と期間を固定し、入金遅延額も併せて確認します。
リードタイム短縮の効果を見誤らない
「リードタイムを半分にすれば、在庫も半分で済む」。そう考えたくなりますが、実際に減るのは3割ほどです。リードタイムとは補充を頼んでから届くまでの日数、ここでいう在庫とは需要のぶれに備えて余分に持つ「安全在庫」のことです。理由は少し意外なところにあります。
リードタイムを半分にしても、在庫は3割しか減らない
まず、なぜ在庫を多めに持つのかを確認します。
1日に平均100個出ていく製品でも、80個の日もあれば130個の日もあります。平均ちょうどの在庫しか持っていないと、多く出た日に足りなくなります。だから多めに持ちます。この「多めの分」が安全在庫です。
次に、リードタイムが長いほど多めに持つ理由です。リードタイムが1日なら、「明日どれだけ出るか」だけ当てればすみます。4日なら「これから4日間で合計どれだけ出るか」を当てなければなりません。4日分のほうが読み違える幅は大きいので、その分だけ多めに備えます。ここまでは感覚どおりです。
ここからが意外なところです。4日分の備えは、1日分の4倍にはなりません。1日目に多く出ても、2日目に少なければ、2日間の合計では平均に近づきます。4日すべてが同時に出すぎることは、滅多に起きません。上振れと下振れが打ち消し合うので、合計のぶれは日数ほどには増えないのです。
コインを思い浮かべてください。1回だけ投げれば、表が出るか出ないかで結果は大きく振れます。100回投げれば、表はだいたい50回前後に収まります。回数が増えるほど、1回あたりで見た振れ幅は小さくなる。在庫で起きているのも、これと同じことです。
この関係を式にすると、安全在庫はリードタイムの平方根(ルート)に比例します。
安全在庫=安全係数×1日あたりの出荷のぶれ幅×√リードタイム
「ぶれ幅」は統計でいう標準偏差、「安全係数」は欠品をどこまで許すかで決まる数字です。
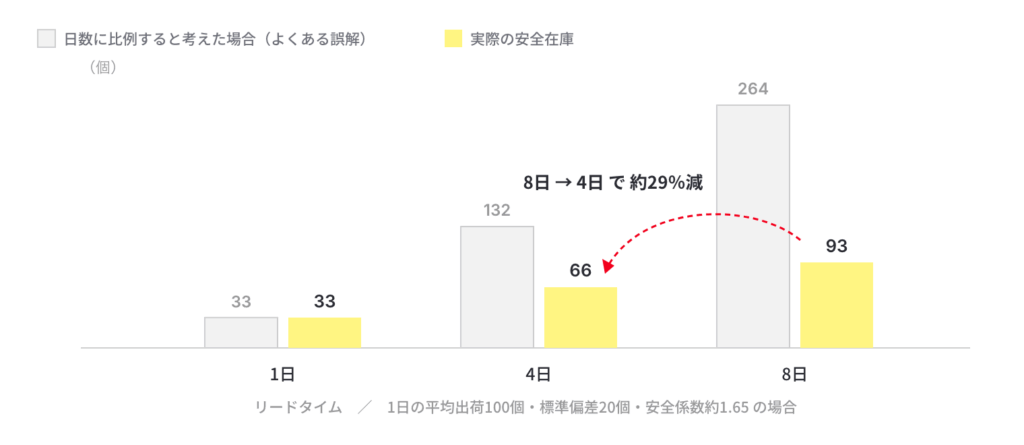
1日の出荷が平均100個、ぶれ幅20個の製品なら、リードタイム1日で約33個、4日で約66個、8日で約93個になります。リードタイムが1日から8日へ8倍になっても、安全在庫は約2.8倍にしか増えません。逆に言えば、8日を4日へ半分にしても、93個が66個になるだけ。約29%減です。
欠品を許す割合を5%とした場合の一般的な例です。需要が正規分布に従うこと、日ごとの出荷が互いに影響しないこと、リードタイムが一定であることを前提にしています。説明のための例であり、実在する企業のデータではありません。
本命の打ち手は需要のぶれを小さくすること
式をもう一度見てください。リードタイムはルートの中に入っていますが、ぶれ幅はそのまま掛かっています。つまり、ぶれ幅を半分にできれば、安全在庫も素直に半分になります。リードタイムを縮めるより、出荷のぶれ自体を小さくするほうが効くということです。
| 変える条件 | 安全在庫への影響 |
|---|---|
| リードタイムを半分にする | 元の約71%、約29%減 |
| 需要の標準偏差を半分にする | 元の50%、半減 |
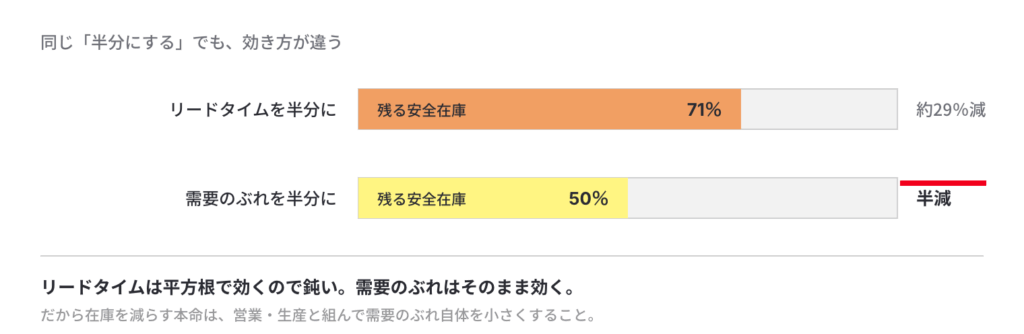
比較は他の条件を一定とした説明用の計算です。減る対象は安全在庫であり、原材料や輸送中在庫を含む総在庫ではありません。
営業が共有する内示、つまり今後の発注見込みの精度を高め、直前の数量変更を抑える取り組みは、物流部門だけでは進められません。生産計画と出荷計画のずれも、営業・生産と一緒に確認します。日々の需要に連続的な偏りがある場合やリードタイムも変動する場合は、単純な平方根のモデルがそのまま当てはまるとは限りません。
過剰在庫とは?原因やリスク、対策を徹底解説
適切な在庫…
2025.12.22
支払いを遅らせる改善が今は勧められない理由
支払いを遅らせるだけでは、サプライチェーン全体の資金効率は改善しません。自社から他社へ資金負担を移すだけの方法と区別しましょう。
サプライチェーン全体ではプラスマイナスゼロ
自社が仕入先への支払いを遅らせると、仕入先は同じ代金を受け取るまで長く待つことになります。自社の立て替え期間が縮んでも、仕入先の資金拘束は延びます。
移るのは資金負担の所在であり、在庫の滞留や確認作業の無駄が減ったわけではありません。「プラスマイナスゼロ」とは同じ支払額が企業間で移る関係を指し、各社のCCCの日数を単純に合計する意味ではありません。仕入先の供給継続も含めて考えるなら、支払い延期より、在庫と入金待ちの原因を減らす改善を優先します。
制度は支払サイトを短くする方向に動いている
制度面でも、受託側が代金を現金で受け取るまでの期間を長期化させない方向で、取引ルールの見直しが行われています。支払サイトは代金を支払うまでの期間を指します。
公正取引委員会・中小企業庁の「これまでの価格転嫁・取引適正化に関する取組」は、2026年1月1日施行の取適法による手形払等の禁止を整理しています(資料日:2026年10月7日、参照日:2026年10月22日)。対象となる取引や事業者の条件は個別に確認が必要で、全取引に一律の支払条件を課すものと理解しないようにします。
CCCとROICのつながり
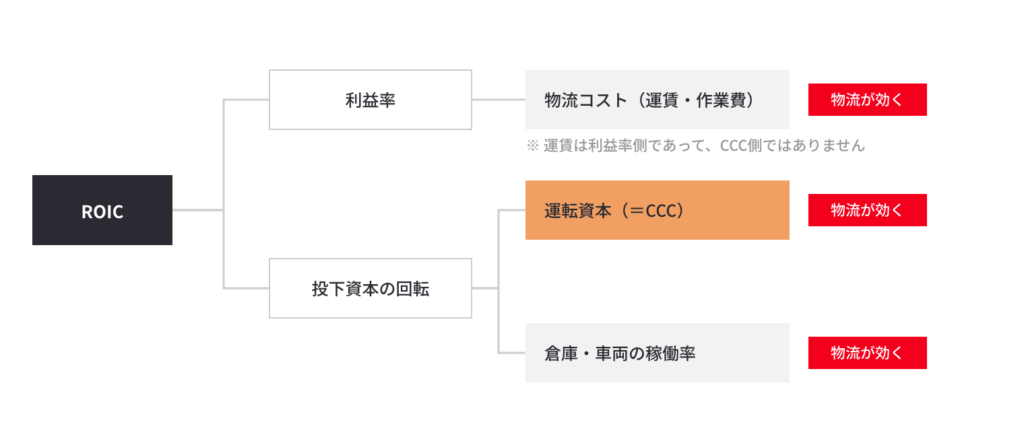
CCCの改善は、在庫や未回収代金に必要な資金を減らす経路で、ROICの改善につながります。CCCは資金の回収期間、ROICは事業に使った資本に対する利益の割合です。
CCCの短縮はROICの分母である投下資本の圧縮につながる
CCCを短縮すると、他の条件が同じなら、事業を回すための運転資本を抑えられます。運転資本は、日々の仕入れ・在庫・販売に必要な資金を指します。
ROICは投下資本利益率の略で、「ROIC=税引後営業利益÷投下資本」で計算します。税引後営業利益は営業利益から税負担を考慮した利益、投下資本は事業に使っている資金です。
事業用資産から見ると、投下資本には「売上債権+棚卸資産−仕入債務」で捉える運転資本や、工場・倉庫などの固定資産が含まれます。CCCと運転資本は同じ3要素に着目しますが、CCCでは売上高と売上原価という異なる分母を使うため、投下資本全体をそのまま日数にした指標ではありません。
在庫や売上債権を減らし、必要な利益を維持できれば、分母の投下資本を抑える方向に働きます。詳細は次の記事で解説しています。
ROICとは?計算式や目安、物流領域における重要性と改善点を解説
ROIC(Return On Invested Capital&…
2026.09.14
物流はROICの3箇所に同時に効く
物流改善は、費用削減、在庫・入金の改善、固定資産の有効活用を通じてROICに関係します。効果の経路を分け、重複計上を防ぎます。
| 改善の対象 | 現場で見る内容 | ROICとの関係 |
|---|---|---|
| 物流コスト | 販売費としての運賃や作業費 | 利益率側に働く |
| 在庫と入金 | 滞留在庫、納品不備による請求保留 | 運転資本側に働く |
| 倉庫・車両など | 自社保有設備の稼働率、余剰設備 | 固定資産の効率に関係する |
販売費としての運賃削減は利益率側であり、CCCの日数を直接短くする話ではありません。また、稼働率が上がるだけで固定資産の帳簿残高が減るわけではなく、同じ設備で扱う量や追加投資の必要性を合わせて見ます。物流改善の提案では、利益への効果と必要資金への効果を分けて経営層に示すと整理しやすくなります。
キャッシュコンバージョンサイクルに関するよくある質問
キャッシュコンバージョンサイクルについて、計算方法、目安、ROICとの違い、マイナスになる仕組みを整理します。CCCを現場の改善に使う際は、合計の日数だけでなく、在庫・入金・支払いのどこが変わったかを確認してください。物流部門では出荷完了と入金完了を分け、営業・生産・経理と同じ条件で数字を見ることが出発点です。
CCCの計算方法は?
CCCは「棚卸資産回転日数+売上債権回転日数−仕入債務回転日数」で求めます。在庫と入金待ちを足し、支払いまでの猶予を引く計算です。
年間ベースなら、棚卸資産と仕入債務は売上原価、売上債権は売上高で割り、365を掛けて日数にします。金額をそのまま合計しないこと、比較する期間と残高の取り方を揃えることがポイントです。数字の拾い方と計算例は「CCCの計算方法と目安」で確認できます。
キャッシュ・コンバージョン・サイクルの目安は?
CCCに業種共通の目安はなく、同業他社との比較と自社の推移で判断します。製造工程や回収条件が異なる企業同士では、単純な日数比較は適しません。
同業他社と比べる場合も、製品や販売先の違い、計算方法を確認します。自社のCCCが伸びた理由は、3つの回転日数に分解して確認します。短縮の結果、欠品や供給への支障が生じていないかも確認してください。
ROICとCCCとは何ですか?
ROICは事業に使った資本からどれだけ利益を得たか、CCCは仕入れの支払いから現金回収までの期間を捉える指標です。両者は同じ意味ではありません。
在庫や未回収代金に必要な資金を減らせれば、ROICの分母となる投下資本を抑える方向に働きます。一方、費用削減は主に利益側の改善です。資金回収の時間と利益の増減は分けて捉えます。詳細は「CCCとROICのつながり」をご覧ください。
キャッシュ・コンバージョン・サイクルがマイナスの企業はどうなる?
CCCがマイナスの企業では、平均的に仕入代金の支払いより先に販売代金を回収している状態です。ただし、マイナスだから優良企業とは限りません。
店頭で代金を受け取る小売・飲食などでは、在庫期間が短く、仕入先への支払いが後ならマイナスになる場合があります。資金の回収が先でも、利益が出ているか、支払い延期に無理がないかは別の問題です。メーカーでも、販売方法と取引条件に照らして確認します。
まとめ
CCCは、在庫と入金待ちの日数を足し、支払い猶予の日数を引いた資金回収期間です。目安は業種共通の数字ではなく、同業他社との比較と自社の推移で捉えます。
物流部門は、在庫の滞留だけでなく、納品不備や締め日またぎによる入金の遅れにも目を向けましょう。
安全在庫の削減には需要のぶれを抑える視点が必要で、物流部門だけでは完結しません。営業・生産を巻き込み、資金とモノの流れを一緒に見直す必要があります。
部門を越えた物流改革の進め方は、次のサービスページをご覧ください。
クラウド物流管理ソリューション「MOVO(ムーボ)」のマーケティングを管掌し、荷主企業や物流事業者の業務デジタル化(DX)を推進。専門知識を活かし、ロジスティクス分野の専門誌への寄稿や、様々な業界団体での講演活動にも登壇。「最新ツールの普及」と「分かりやすい情報発信」の両面から、物流業界の課題解決に現場目線で取り組んでいる。 >>プロフィールを見る
関連記事



お役立ち資料/ホワイトペーパー

記事検索
-
物流関連2法
-
特定荷主
セミナー


メルマガ登録
物流に関する最新情報やお役立ちセミナーの告知などHacobuから厳選情報をお届けします