
運送会社の収支管理は”どんぶり勘定”から卒業|コストの可視化で傭車費などを最適化する方法
「案件ごとの収支が把握できていない」
「収支管理の方法や活用方法がわからない」
元請けとして運送事業を担う中、こうした悩みを抱える方は少なくありません。事実として、収支管理が大雑把であると、月次の数字はわかってもどの案件で利益が出ているのかが見えなくなります。この状態から抜け出すには、収支を案件単位で見える化する視点が不可欠です。
本記事では、収支管理がうまくいかない原因から、可視化のやり方やデータの活用方法、収支管理に成功した企業事例までを解説します。ぜひ最後までお読みいただき、案件ごとの利益を正確に把握できる体制を実現してください。
なお、案件単位の収支を見える化する方法を先に知りたい方は、配車計画から依頼・運行・請求・分析までを一気通貫で管理できる「MOVO Vista」の資料もあわせてご確認ください。依頼時の金額と請求実績を案件単位で紐づけ、傭車費を含めた原価を可視化できます。
資料「3分でわかる 配車受発注・管理サービスMOVO Vista(ムーボ・ヴィスタ)」をダウンロードする
目次
収支管理がうまくいかない3つの原因
本章では、収支管理がうまくいかない原因について、以下の3つの観点から解説します。
- 【外部要因】法改正・燃料高騰により物流コストが上がっている
- 【内部要因】案件単位の収支が”どんぶり勘定”になっている
- 【内部要因】アナログ管理で傭車費・案件別原価が可視化できない
【外部要因】法改正・燃料高騰により物流コストが上がっている
物流業界を取り巻く外部環境は、収支に直接影響を与えます。まず着目すべきは、物流コストそのものの上昇です。
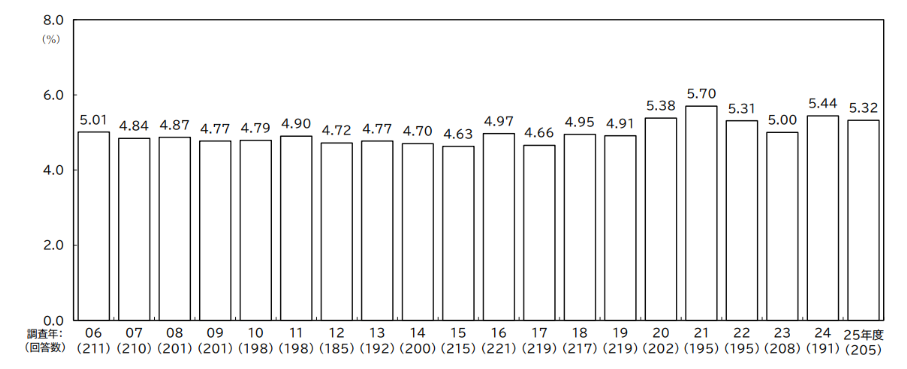
JILS(公益社団法人 日本ロジスティクスシステム協会)の調査によると、2025年度における売上高物流コスト比率は5.32%となり、6年連続で5%台の高水準が続いています。
▼売上高物流コスト比率の推移
法改正や燃料価格の高騰への対応は、一社の努力だけでどうにかできるものではありません。そのため、いかに無駄を省き、利益を確保するかという「内部要因」への対処が重要になります。
【内部要因】案件単位の収支が”どんぶり勘定”になっている
多くの運送会社では、車両単位・取引先単位での原価計算までは実施しています。しかし、この原価計算について、傭車先へ支払う傭車費まで、個々の案件と紐づけて管理できているかは、また別の話になります。
受注時に運賃を決めても、実際にかかった傭車費との突き合わせをしていなければ、後から「実は赤字案件だった」と気づく事態にもなりかねません。会社全体としては原価管理をしているつもりでも、案件単位で見れば「どんぶり勘定」のままという状態は、決して珍しくないのです。
【内部要因】アナログ管理で傭車費・案件別原価が可視化できない
案件単位の収支が見えなくなる背景には、傭車費などの原価管理がアナログなままという実態があります。例えば、傭車先が複数ある場合、支払い実績はExcelや紙、電話でのやり取りに頼るケースも少なくありません。
その結果、各案件とそれぞれの経費が紐づかない上に、実績と請求内容の照合に手間がかかるという副作用も生んでいます。
さらに、システムなどを取り入れて管理を仕組み化しようとしても、現場のデジタル化への抵抗に直面するケースがあります。
筆者が以前勤めていた運送会社でも、走行実績や燃料費などの経費管理のため全車両へデジタルタコグラフの導入を検討しました。しかし、カーラジオ並みに単純な操作にすら拒絶反応を示す高齢ドライバーがおり、導入が難航したことがあります。
次章では、「そもそも運送収支はどのような構造になっているのか」という疑問にお答えします。
元請けとして把握すべき「運送収支」の基礎知識
本章では、把握すべき「運送収支」の基礎知識について、以下の2つのポイントで解説します。
- 運送収入の内訳(運賃収入・雑収入)
- 運送費の内訳(人件費・燃料費・傭車費など)
運送収入の内訳(運賃収入・雑収入)
元請けとして収支管理をおこなう際、まず理解すべきは「運送収入」の内訳です。運送収入は、大きく以下の3つに分けられます。
- 運賃収入:貨物の運送そのものによって得られる収入
- 雑収入:運賃収入以外の収入
多くの元請け企業にとって、収入の大半を占めるのは運賃収入です。全日本トラック協会の調査によると、令和4年度における営業収益(貨物運送事業収入)は、94.2%が運賃収入によるものでした。
参考:経営分析報告書 令和4年度決算版(概要版)|全日本トラック協会
元請けの立場では、この収入から傭車先へ支払う傭車費が発生する点が特徴です。自社便の売上と傭車先への支払いを混同せず、収入の構造を正しく切り分けて捉える視点が欠かせません。
運送費の内訳(人件費・燃料費・傭車費など)
全日本トラック協会の損益明細表(令和4年度・全体平均値)をもとに、営業費用の内訳を整理すると、以下のとおりです。
▼令和4年度 一般貨物運送事業者の営業費用内訳
| 項目 | 金額(千円) | 構成比(%) |
|---|---|---|
| 運送費計 | 215,577 | 84.9 |
| 人件費 | 94,850 | 37.4 |
| 燃料油脂費 | 37,308 | 14.7 |
| 傭車費 | 13,041 | 5.1 |
| その他 | 70,378 | 27.7 |
| 一般管理費 | 38,164 | 15.0 |
| 営業費用計 | 253,741 | 100 |
※全日本トラック協会「一般貨物運送事業損益明細表」をもとに筆者作成
営業費用全体のうち、人件費が37.4%、燃料油脂費が14.7%を占めており、この2項目だけで運送費の半分以上に達します。
さらに注視すべきは、傭車費です。この5.1%という水準は、あくまで全体平均値を示しています。この傭車費を細分化して把握することは、収支を戦略的に見直す上で重要なプロセスです。
次章では、「案件ごとの収支は、具体的にどうやって見える化すればよいのか」という疑問にお答えします。
収支を見える化する具体的な方法
本章では、収支を見える化する具体的な方法について、以下の5つを解説します。
- 受注・傭車単位で原価を可視化する
- 受注情報をデータで一元管理する
- 傭車先ごとの支払い実績を管理する
- 配車管理システムを導入し一気通貫で管理する
- 月次で収支を振り返り改善を繰り返す
受注・傭車単位で原価を可視化する
前章でお伝えしたとおり、傭車費は運送費全体の中では比率として大きく見えません。しかし、案件ごとの収支を把握するには、全社平均ではなく**「受注単位」や「傭車単位」で原価を捉える**発想への転換が不可欠です。
例えば受注単位であれば、1件の受注ごとに以下の収支を紐づけて個別に管理します。
- 運賃収入
- 自社便コスト
- 傭車費
- 附帯コスト
これにより、案件ごとの利益が初めて見える化されます。
受注情報をデータで一元管理する
受注・傭車単位で原価を捉えるには、まず受注時点の情報を正確に記録する仕組みが必要です。具体的には、受注情報を一つのデータベースに集約し、誰が見ても案件ごとの条件がわかる状態を整えます。
荷主名、運賃、納期、車種、附帯作業の有無など、受注情報が案件ごとにばらばらに管理されていると、後から傭車費と突き合わせることができません。Excelのシートが全社統一されておらず担当者ごとに分かれていたり、電話やメールでのやり取りがそのまま記録に残っていなかったりする状態では、原価の可視化は複雑になります。
傭車先ごとの支払い実績を管理する
受注情報の管理ができたら、傭車先ごとの支払い実績を記録する仕組みを整えます。
1つの案件に対し、傭車先が複数ある場合、支払い条件や単価が委託先ごとに異なるケースは珍しくありません。実績と請求内容を都度照合しなければ、「どの傭車先でどのくらいの利益があるか」が可視化されない可能性があります。
傭車の管理・運用そのものについて詳しく知りたい方は、以下の記事もご確認ください。
関連記事:傭車(ようしゃ)とは?メリット・デメリットや、管理・運用を成功させるポイントを解説
配車管理システムを導入し一気通貫で管理する
先述の通り、受注・傭車単位での可視化を、Excelや紙の運用だけで維持し続けるのは容易ではありません。案件数が増えるほど、突き合わせの工数は膨らみます。
そこで有効なのが、受注から傭車手配、請求までを一つのシステム(配車管理システムなど)でつなぐ方法です。データを一元で管理することで、案件ごとの収支管理を自動的に行います。
数ある配車管理システムの中でもおすすめなのが「MOVO Vista」です。荷主・元請け・運送会社間の受発注状況を一つの画面で一元管理でき、電話・FAXでのやり取りをなくします。ある企業は、導入により発注業務にかかる工数を40%以上削減し、収支管理の精度を向上させました。MOVO Vistaについて少しでも気になった方は、以下のリンクをクリックし詳細をご確認ください。
資料「3分でわかる 配車受発注・管理サービスMOVO Vista(ムーボ・ヴィスタ)」をダウンロードする
月次で収支を振り返り改善を繰り返す
システムなどで案件ごとの収支データが蓄積されたら、月次で振り返り、改善を繰り返す仕組みをつくります。
その方法として、KPI(重要業績評価指標)を設定し、達成可否をモニタリング、改善に繋げることが有効です。
国土交通省の「物流事業者におけるKPI導入の手引き」では、実車率・実働率・積載率などの運行効率に関する「物流KPI」が例示されています。
参考:物流事業者におけるKPI導入の手引き(案)(国土交通省)
KPIを月次の収支データと合わせて確認すれば、傭車費が増えた月に何が起きていたのか、特定の荷主案件で採算が悪化していないかといった要因を具体的に把握できます。
物流KPIの活用方法について詳しく知りたい方は、以下の記事もご確認ください。
関連記事:物流業務を効率化する「物流KPI」とは?3つの評価項目と計算式を解説
次章では、「可視化したデータを用いて、輸配送を最適化する実践的な方法は?」という疑問にお答えします。
【応用編】データを活かして輸配送を最適化する実践法
本章では、可視化したデータを活かして輸配送を最適化する方法について、以下の3つの観点で解説します。
- 傭車先を見極める視点を持つ
- 帰り荷の確保など自社便の実車率を向上させる
- 自社便・傭車・路線便を使い分ける
傭車先を見極める視点を持つ
案件ごとの収支が見える化されると、傭車先ごとの実績やコスト構造も比較できるようになります。傭車先を見極める際は、以下の視点を持つことが重要です。
- 実績やコストを開示してもらえるか:委託した業務の遂行状況が把握できない相手先では、案件ごとの原価管理が形骸化しかねません
- 料金体系が明瞭で、案件ごとに算出根拠を示せるか:どんぶり勘定の傭車先では、こちらの原価管理も曖昧になりがちです
- 繁忙期にも対応できる体制があるか:閑散期だけ協力してもらえても、荷動きが集中する時期に対応できなければ意味がありません
帰り荷の確保など自社便の実車率を向上させる
傭車先を見極めると同時に、自社便そのものの収益性を高める視点も欠かせません。特に効果的なのが、帰り荷の確保による実車率の向上です。同じ車両・同じ人件費で得られる収入を増やせます。
実車率とは、走行距離のうち貨物を積んで走った距離の割合を指します。行きの輸送だけを前提にすると、帰りは空車での走行になり、その分のコストがそのまま損失になります。
実車率をあげる具体的な方法の一例として、以下が挙げられます。
- 複数の荷主から帰り便の依頼を集める
- 荷物マッチングサービスを活用する
- 他社との共同輸配送を組む
案件ごとのデータが蓄積されていれば、どのルートで空車率が高いのかを特定しやすくなります。結果として、実車率向上に向けた効率的な営業活動を実現します。
自社便・傭車を使い分ける
案件ごとの収支データが蓄積されると、自社便・傭車のどちらを使うべきかを、感覚ではなくデータに基づいて判断できるようになります。
例えば、自社の車両稼働に余力がある案件は自社便で対応し、自社便ではコストがかかってしまう案件は傭車を活用するといった判断です。自社ルートから大きく外れる荷物であれば、スポット的に路線便を活用することでコストを抑えられる場合もあります。
そもそも、案件ごとの収支が見えていなければ、こうした使い分けの判断も勘に頼らざるを得ません。可視化したデータを土台に、輸送手段ごとのコスト構造を比較しながら選ぶ視点が求められます。
次章では、実際に収支を見える化した企業が、どのような成果を上げているのかをご紹介します。
配車受発注・管理サービスMOVO Vistaで収支を見える化
「MOVO Vista」は、配車計画から依頼・運行・請求・分析までを一気通貫で管理する配車受発注・管理サービスです。案件を登録した時点で、荷主名・運賃・車種・傭車先といった受注条件がデータとして残るため、電話・FAX・Excelに分散していた情報を転記することなく一元管理できます。過去の実績をもとに依頼先と金額をAIが提案する機能もあり、配車組みの属人化解消にもつながります。
収支管理の面で特に効果を発揮するのが、依頼時に合意した金額と、傭車先が登録した請求明細が案件単位で紐づく点です。月末にExcelと請求書を突き合わせる手作業が不要になり、「どの案件で、どの傭車先に、いくら支払ったのか」を後から正確にたどれる状態になります。結果として、案件ごとの利益が見える化され、赤字案件の早期発見にもつながります。
さらに、依頼先別・車格別の単価などを確認できるダッシュボードを活用すれば、傭車費の水準を比較しながら発注先を見直したり、荷主との運賃交渉の根拠データとして使ったりすることも可能です。実運送体制管理簿の出力にも対応しており、法対応と収支の可視化を同じデータ基盤で進められます。
資料「3分でわかる 配車受発注・管理サービスMOVO Vista(ムーボ・ヴィスタ)」をダウンロードする
まとめ
収支管理がうまくいかない背景には、法改正や燃料高騰といった外部要因に加え、車両・取引先単位の原価計算はしていても、案件単位の傭車費までは紐づけられていない内部要因があります。
この状態を抜け出す鍵は、受注・傭車単位で原価を可視化する視点への転換にあります。具体的には、以下を意識して見える化を進めることがおすすめです。
- 受注・傭車単位で原価を可視化する
- 受注情報をデータで一元管理する
- 傭車先ごとの支払い実績を管理する
- 配車管理システムを導入し一気通貫で管理する
- 月次で収支を振り返り改善を繰り返す
そうして可視化したデータを実践的に活用し、さらなる収支改善にも活用します。
- 傭車先を見極める視点を持つ
- 帰り荷の確保など自社便の実車率を向上させる
- 自社便・傭車を使い分ける
これらをExcelや紙の運用だけで続けるのは容易ではありません。「MOVO Vista」のように、配車計画から依頼・運行・請求・分析までを一気通貫で管理できるサービスを活用すれば、依頼時の金額と請求実績が案件単位で紐づき、収支の見える化を日々の業務の延長線上で実現できます。
案件ごとの正確な原価が見えていれば、荷主との運賃交渉においても、根拠を示しながら適正な水準を主張しやすくなります。まずは自社の収支構造を、案件単位で捉え直すところから始めてみてください。
関連記事



お役立ち資料/ホワイトペーパー

記事検索
-
物流関連2法
-
特定荷主
セミナー


メルマガ登録
物流に関する最新情報やお役立ちセミナーの告知などHacobuから厳選情報をお届けします